Araç Hasarı ve Sigorta Uyuşmazlıkları · Kapsamlı Rehber
Değer Kaybı Nasıl Alınır? Araç Değer Kaybı Tazminatı Rehberi
Budak HukukGüncelleme: Okuma süresi: 4 dk
Kazada tamamen kusurlu değilseniz, aracınızın onarım sonrası ikinci el değerinde oluşan düşüşü karşı tarafın trafik sigortasından, sürücüsünden ve araç sahibinden isteyebilirsiniz. Önce sigorta şirketine yazılı başvuru yapılır; 15 gün içinde ödeme yapılmaz veya eksik yapılırsa Sigorta Tahkim Komisyonu'na ya da mahkemeye gidilir. Talep, kural olarak kazadan itibaren 2 yıl içinde ileri sürülmelidir.
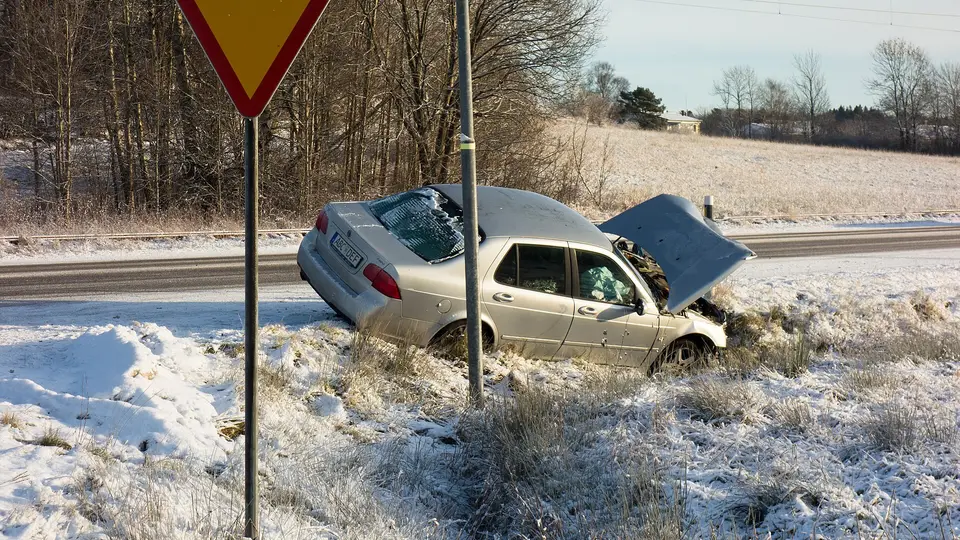
Aracınız kaza yaptı, sigorta onarım bedelini ödedi ve araç servisten çıktı. Kâğıt üzerinde zarar giderilmiş görünür; ama aracı satmaya kalktığınızda “hasar kayıtlı” olduğu için aynı model hasarsız bir araca göre daha düşük fiyat teklif edilir. Hukuk bu farkı gerçek bir zarar olarak kabul eder ve adına değer kaybı der.
Değer kaybı nedir?
Değer kaybı, aracın kazadan hemen önceki hasarsız ikinci el piyasa değeri ile onarıldıktan sonraki piyasa değeri arasındaki farktır. Onarım ne kadar iyi yapılırsa yapılsın, hasar geçmişi aracın sicilinde kalır ve alıcı gözünde fiyatı düşürür.
Bu zarar, Türk Borçlar Kanunu’nun haksız fiil hükümleri ile Karayolları Trafik Kanunu’nun (KTK) 85. maddesindeki işleten sorumluluğuna dayanır. Zorunlu trafik sigortası (ZMSS) da bu sorumluluğu poliçe limitine kadar üstlenir.
Değer kaybı tazminatının şartları
- Tamamen kusurlu olmamak: Kazada yüzde 100 kusurlu olan taraf değer kaybı isteyemez. Kısmi kusurda ödeme, karşı tarafın kusuru oranında yapılır. Kusur dağılımına katılmıyorsanız kusur oranına itiraz mümkündür.
- Gerçek bir değer düşüşü: Hasar, aracın piyasa değerini etkileyecek nitelikte olmalıdır. Sac, şasi ve taşıyıcı aksamdaki onarım ve değişimler tipik örnektir.
- Hasar gören parçanın daha önce hasarlı olmaması: Aynı parça daha önce boyanmış veya değişmişse, o parça yönünden yeni bir değer kaybı doğmadığı kabul edilir. Aracın başka yerinde eski hasar bulunması ise talebe engel değildir.
- Süresinde başvuru: Aşağıda açıklanan zamanaşımı süresi içinde talepte bulunulmalıdır.
Uygulamada sıkça duyulan “araç şu kilometreyi geçtiyse değer kaybı alınmaz” veya “şu yaştan büyük araca ödenmez” gibi kesin sınırlar mutlak kurallar değildir. Yargı uygulaması gerçek zararı esas alır; yaş ve kilometre, talebi engelleyen değil hesaplanan tutarı etkileyen etkenlerdir.
Hangi hasarlarda değer kaybı oluşmaz?
Cam, far, lastik, tampon gibi sök-tak parçaların değişimi; küçük çaplı boyasız göçük onarımları ve mekanik parça değişimleri genellikle piyasa değerini düşürmediği için hesaba katılmaz. Araç pert olmuşsa da değer kaybı değil, rayiç bedel gündeme gelir.
Değer kaybı nasıl hesaplanır?
Tek bir sabit formül yoktur. Bilirkişi veya sigorta eksperi şu unsurlara bakar:
- Aracın markası, modeli, yaşı ve kilometresi,
- Kaza tarihindeki hasarsız ikinci el piyasa değeri,
- Hasarın yeri ve niteliği (hangi parçalar onarıldı, hangileri değişti),
- Aracın önceki hasar geçmişi.
Sigorta şirketleri çoğu zaman genel şartlardaki tablo yöntemiyle daha düşük bir tutar hesaplar. Mahkemeler ve hakem heyetleri ise aracın kazadan önceki ve sonraki piyasa değerini karşılaştıran bilirkişi raporlarına itibar eder. Bu nedenle sigortanın ilk teklifi ile gerçek zarar arasında fark çıkması olağandır; teklifi kabul etmeden önce bağımsız bir değerlendirme yaptırmak yerinde olur.
Değer kaybı kimden istenir?
- Karşı aracın trafik sigortası: İlk muhatap, kusurlu aracın zorunlu trafik sigortasıdır. Sorumluluk, kaza tarihinde geçerli araç başına maddi hasar limitiyle sınırlıdır. Bu limit her yıl güncellenir; onarım bedeli ile değer kaybının toplamı limiti aşamaz.
- Kusurlu sürücü ve araç sahibi (işleten): Limiti aşan kısım veya sigortanın ödemediği tutar, sürücüden ve işletenden istenebilir. Bu kişiler zararın tamamından müteselsilen sorumludur.
- İhtiyari mali mesuliyet sigortası: Karşı tarafın poliçesinde varsa, trafik sigortası limitini aşan kısım buradan talep edilebilir.
Adım adım başvuru süreci
- Belgeleri toplayın. Kaza tespit tutanağı, ruhsat, ehliyet, hasar fotoğrafları, onarım faturaları veya ekspertiz raporu ve hesap bilgileriniz.
- Değer kaybını tespit ettirin. Bağımsız bir eksperden rapor almak, talebinizi somut bir tutara bağlar.
- Sigorta şirketine yazılı başvurun. KTK m. 97 gereği dava veya tahkim yoluna gitmeden önce sigortacıya yazılı başvuru zorunludur.
- 15 gün bekleyin. Şirket bu sürede yanıt vermez, talebi reddeder ya da eksik öderse başvuru yolları açılır.
- Sigorta Tahkim Komisyonu veya mahkeme. Sigorta Tahkim Komisyonu çoğu dosyada mahkemeye göre daha hızlı sonuç verir. Mahkeme yolu seçilirse görevli mahkeme kural olarak asliye ticaret mahkemesidir ve dava açmadan önce arabulucuya başvurmak gerekir.
Sigorta şirketinin gönderdiği ibranameyi imzalamadan önce tutarı kontrol edin. Yetersiz kalan bir ödemeyi kabul edip ibra vermek, kalan zararı istemenizi zorlaştırabilir. KTK m. 111 uyarınca açıkça yetersiz veya fahiş anlaşmalar yapıldıkları tarihten itibaren 2 yıl içinde iptal ettirilebilir.
Zamanaşımı
KTK m. 109’a göre tazminat talepleri, zararın ve sorumlunun öğrenildiği tarihten itibaren 2 yıl, her hâlde kazadan itibaren 10 yıl içinde ileri sürülmelidir. Yaralanma veya ölüm de varsa daha uzun olan ceza zamanaşımı uygulanır; yalnızca maddi hasarlı kazalarda ise 2 yıllık süre esas alınmalıdır. Ayrıntı için trafik kazalarında zamanaşımı süreleri yazısına bakabilirsiniz.
Değer kaybıyla birlikte istenebilecek diğer kalemler
Aynı kazadan doğan başka zararlarınız da olabilir:
- Sigorta onarım bedelini eksik ödediyse hasar farkı,
- Araç serviste kaldığı sürede araçsız kaldıysanız ikame araç bedeli,
- Araç ticari ise kazanç kaybı.
Bu kalemlerin her biri ayrı ispat ve muhatap gerektirir; birlikte değerlendirilmeleri hak kaybını önler.
Bu konuda okumaya devam edin: Hasar Farkı Nedir? Nasıl Alınır? · Araç Pert Bedeli Nasıl Alınır?
Sık sorulan sorular
Değer kaybı için kazadan sonra ne kadar sürem var?
Karayolları Trafik Kanunu m. 109 uyarınca talep, zararın ve sorumlunun öğrenildiği tarihten itibaren 2 yıl ve her hâlde kazadan itibaren 10 yıl içinde ileri sürülmelidir. Yalnızca maddi hasarla sonuçlanan kazalarda uygulamada esas alınan süre 2 yıldır.
Kazada yüzde 50 kusurluyum, değer kaybı alabilir miyim?
Evet. Değer kaybını yalnızca tamamen (yüzde 100) kusurlu olan taraf isteyemez. Kısmen kusurluysanız, hesaplanan değer kaybının karşı tarafın kusuruna denk gelen kısmını alabilirsiniz.
Aracımı sattım, yine de değer kaybı isteyebilir miyim?
Evet. Değer kaybı kaza anında doğan bir zarardır. Kaza tarihinde aracın maliki olan kişi, aracı sonradan satmış olsa da süresi içinde talepte bulunabilir.
Kasko değer kaybını öder mi?
Standart kasko poliçesi kendi aracınızdaki değer kaybını karşılamaz. Değer kaybı kural olarak kusurlu karşı tarafın zorunlu trafik sigortasından istenir; poliçenizde özel bir ek teminat varsa ayrıca değerlendirilir.
Değer kaybı başvurusu için aracın onarılmış olması şart mı?
Değer kaybı, onarım sonrası piyasa değerindeki düşüşü ifade ettiğinden hesap genellikle onarım kalemleri üzerinden yapılır. Hasarın kapsamını gösteren ekspertiz raporu ve fotoğraflar bulunduğu sürece başvuru yapılabilir.
Bu yazı genel bilgilendirme amacıyla hazırlanmıştır; hukuki görüş veya tavsiye niteliği taşımaz. Mevzuat ve yargı uygulaması değişebilir, süreler ve tutarlar somut olaya göre farklılaşabilir. Hak kaybı yaşamamak için durumunuzu bir avukatla değerlendirmeniz önerilir.